
核心是临床可验证、产品可转化、产业可规模化。
要点速览:
1.截至2026年10月,全国53家公立三甲医院建成57个细胞和基因治疗(CGT)实体中心,集中在北京、广州,上海、深圳、海口等城市。
2. 当前CGT中心,技术路线集中在免疫细胞治疗,其次是干细胞,基因治疗处于平台储备阶段;应用场景上肿瘤居首位,其次是自身免疫,创伤修复与再生医学、罕见病、眼耳鼻喉是新近拓展方向。
3.仅36.8%的CGT中心公开院企合作,而绝大部分医院不具备独立CGT研发生产的能力;企业端作为技术策源地,CGT项目备案发起占比从6-9月的35%攀升至10月的60%,创新潜力待进一步发掘。
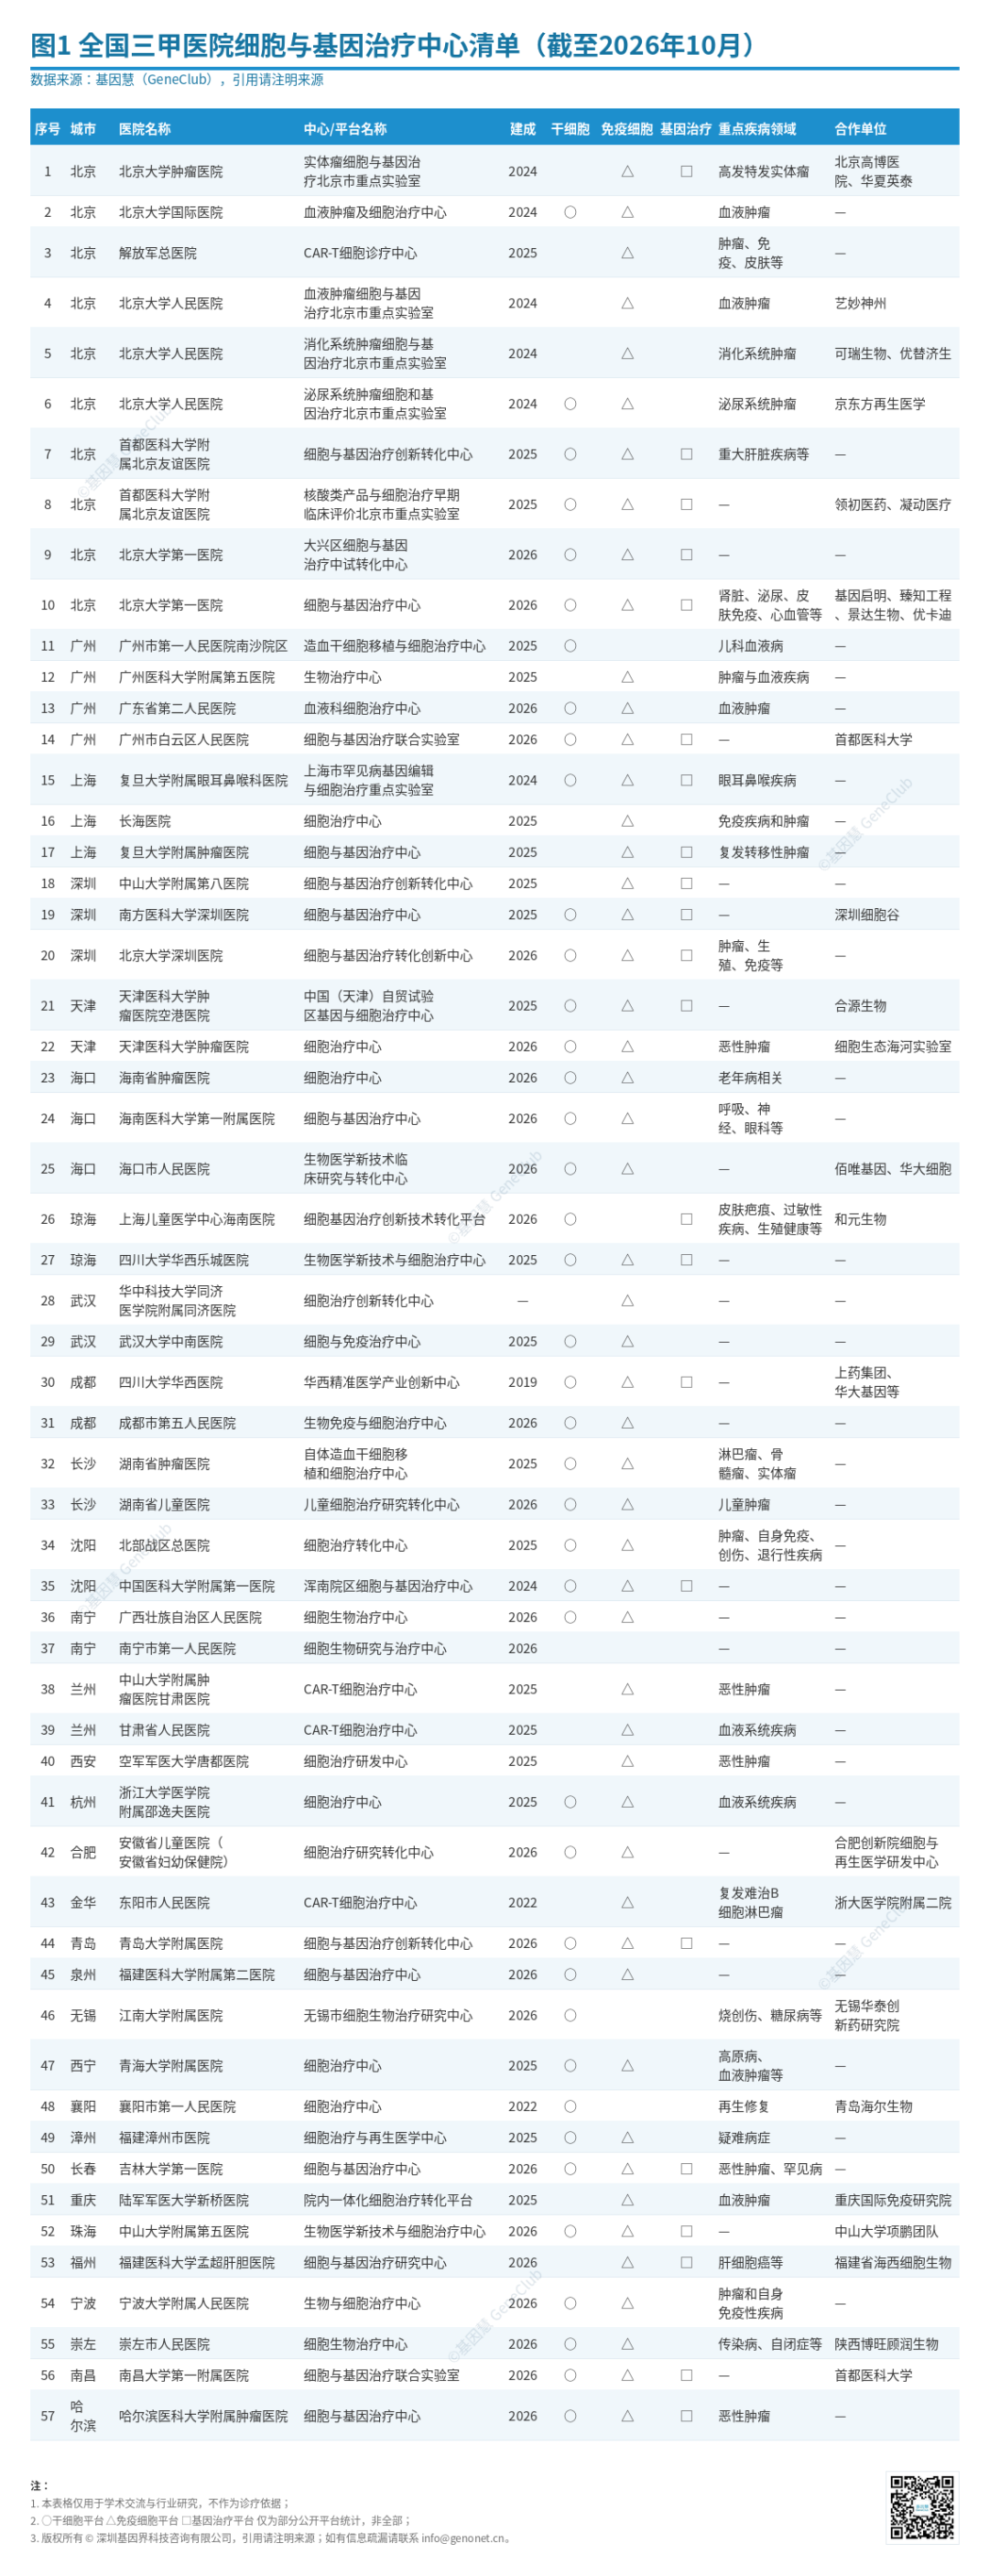
图1:全国三甲医院CGT中心清单(来源:基因慧)
一、全国三甲医院CGT中心简析
1. 地理分布:高度集中在一线与政策先行城市
截至2026年10月26日,全国53家公立三甲医院共设立57个符合独立建制标准的CGT实体中心、重点实验室或转化平台,分布在31座城市。
图2:全国三甲医院CGT中心的分布
(来源:基因慧)
其中,北京10个、广州4个,上海、深圳、海口各3个,五城合计23个,占总数的40.4%;天津、琼海、武汉、成都、长沙、沈阳、南宁、兰州各2个;其余18座城市各有1个。
医院CGT中心的设立,高度依赖本地医疗与科研资源、地方产业基础和政策红利。深圳、海口、琼海三地同时具备跨境临床资源与先行先试的先发优势,是下一阶段值得关注的增量区域。
2. 技术路线:免疫细胞为标配,干细胞拓展,基因治疗为短板
免疫细胞治疗覆盖53个中心,几乎成为所有中心的标配;干细胞覆盖41个,主要集中在自身免疫性疾病、再生修复方向;基因治疗仅覆盖22个,多数仍处于平台储备与早期研究阶段。
3. 应用布局:肿瘤是核心场景,其次是自身免疫疾病,创伤修复为新近拓展
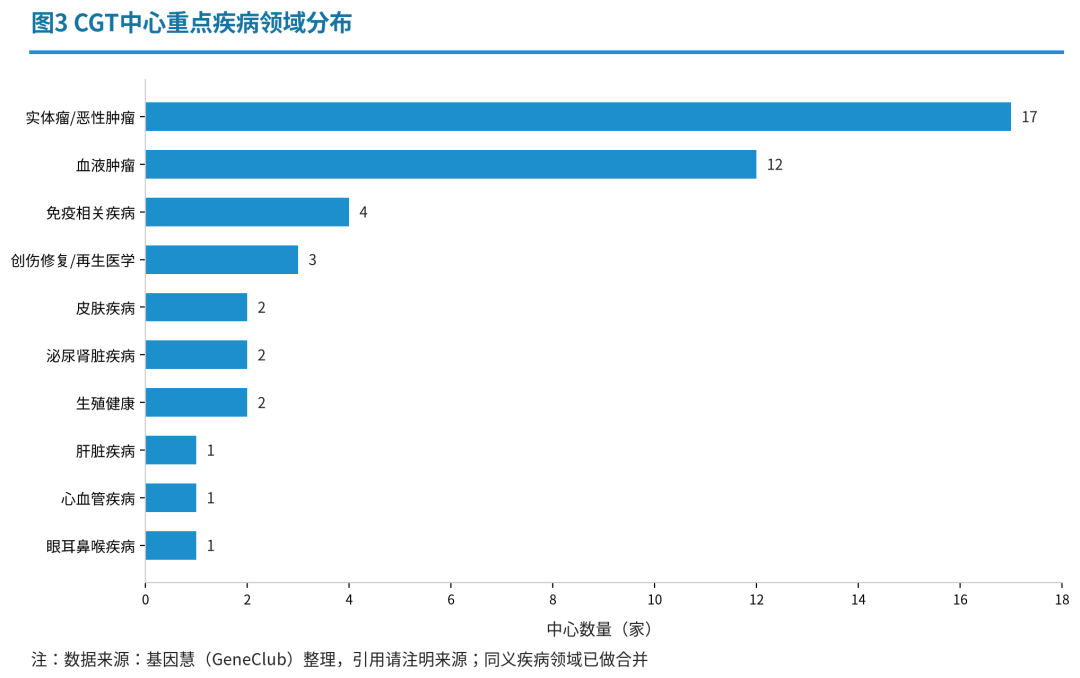
图3:全国三甲医院CGT中心的重点疾病领域分布
(来自:基因慧)
肿瘤是最大的应用场景,bao包括实体瘤17个、血液肿瘤12个,免疫相关疾病、创伤修复与再生医学是增长最快的非肿瘤方向,皮肤、泌尿肾脏、生殖健康各布局2个中心,肝脏、心血管、眼耳鼻喉等方向各有布局。
血液肿瘤扎堆,与CAR-T商业化直接相关。国内已上市的CGT产品绝大多数为CD19或BCMA靶向CAR-T,适应证集中于复发难治B细胞淋巴瘤、多发性骨髓瘤。自免、实体瘤、罕见病、再生修复或是未来的增量池。
4. 院企合作:在早期阶段
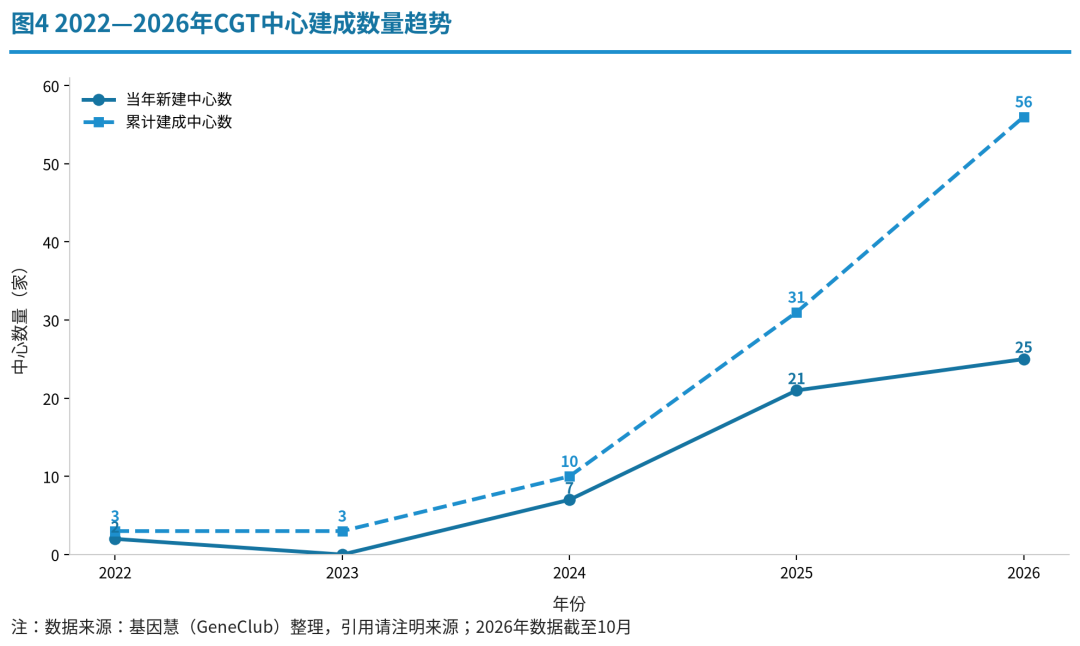
图4:全国三甲医院CGT中心建成节奏
(来自:基因慧)
从中心建成节奏看,2024年新建7个,2025年新建21个,2026年前10个月已达25个,增速拐点清晰,直接对应2025年9月818号令的制度驱动。
57个中心中,仅21个有公开合作单位,占36.8%,且部分为医院既往合作,融合深度与广度都需加强。
公开合作方中头部企业偏少,代表性企业包括合源生物、华夏英泰、艺妙神州、上药集团、和元生物、可瑞生物、领初医药、华大基因、海尔生物、深圳细胞谷、佰唯基因、优卡迪、景达生物、京东方再生医学等;基因治疗头部企业参与度非常低。
尽管部分头部医院自建大规模GMP产线,但从人才储备、运营成本等考量,该路径不具备普遍可复制性。绝大多数中心短期内依赖院企合作。
二、我国CGT产业面:CAR-T并跑,其他上游原创仍有差距
医院建设CGT中心是第一步。这些中心能走多远,是否真正嵌入全球医药创新协作网络,首先取决于产业端的供应链与创新能力。下文梳理CGT产业基本面。
从产业基本面看,我国CGT整体处于全球并跑水平。CAR-T在临床规模与商业化上已经领跑,但基因治疗原创性、后期管线成熟度、国际多中心试验等方面仍有明确差距。
1. 临床试验进展
2025年全球CGT临床试验规模达历史峰值,中国全年新增149项,同比增长29.6%,增速居全球主要市场前列。我国患者入组效率显著高于欧美、研发成本约为欧美的1/3至1/4。
短板方面,2025年中国CGT临床试验中,III期仅4项,占比2.7%;AAV载体、基因编辑等上游核心技术以及first-in-class产品开发仍有差距。
AI正逐步深入CGT开发全流程,在载体改造环节可针对性解决传统AAV递送效率低、免疫原性高的痛点。2026年4月,美国Dyno Therapeutics宣布安斯泰来引进其利用CapsidMap™ AI平台设计的骨骼肌靶向AAV衣壳,首付款1500万美元;此前罗氏已就中枢神经靶向AI设计AAV衣壳与Dyno达成超10亿美元合作。
2. 品种发展阶段
图5:我国细胞与基因治疗产品的临床开发现状
(来源:Yantong Liu et al.,Nature Reviews Drug Discovery,2025)
根据国家药监局药审中心(CDE)截至2025年第二季度的CGT注册审批报告,CAR-T领跑全周期,72项处于探索性试验、15项确证性试验、7项处于NDA审查、9款已上市(含7款CAR-T、1款干细胞、1款基因治疗)。干细胞活跃度第二,87项处于探索阶段、3项进入确证试验;基因治疗55项探索性试验推进中、7项确证试验开展、2项处于NDA审查。
CAR-T转化方面,我国已实现并跑,批准上市产品数量与美国持平,国内CAR-T定价约100万—120万元人民币,美国同类产品定价约37万—50万美元,临床试验增量与适应症拓展均居前列。代表企业包括复星凯特、药明巨诺、驯鹿生物、合源生物、科济药业、传奇生物等。
我国多项CAR-T技术突破亮眼。2024年,上海长征医院徐沪济团队首次在国际上用通用型CAR-T治疗风湿免疫性疾病;2026年,科济药业获批全球首个实体瘤CAR-T产品,临床数据显示其有望清除微小残留病灶、改变术后高危胃癌患者的疾病进程。
AI也在为CAR-T增效提供新工具。2025年《Nature》报道,通过体内CRISPR高通量筛选结合AI分析,发现敲除RHOG、CDKN1B等基因可显著提升CAR-T细胞的抗肿瘤持久性与杀伤效率,突破传统体外筛选通量低、体内验证成本高的瓶颈。
干细胞转化方面,日本iPSC疗法获批2款,美国2024年底和2026年各批准1款,我国2025年初批准1款,三款均针对急性移植物抗宿主病;临床试验方面,我国近200款获默示许可进入临床试验,数量远高于美日。代表企业包括中源协和、铂生卓越、跃赛生物、士泽生物、光琇高新等。
基因治疗领域我国整体处于跟跑阶段,上游核心专利仍有短板。近年也涌现博雅辑因、尧唐生物、邦耀生物、瑞风生物等具备自主研发基因编辑工具的企业,信念医药、纽福斯生物、天泽云泰等AAV递送企业,以及和元生物、金斯瑞等CDMO企业。
基因编辑工具创新方面,辉大基因高保真核酸酶授权美国Synthego;正序生物利用自主原创的变形式碱基编辑器 tBE,首次实现了碱基编辑治愈血红蛋白病;尧唐生物针对高胆固醇血症的体内碱基编辑药物在美获批临床;魏文胜团队原创RNA编辑技术LEAPER首次应用于罕见病杜氏肌营养不良症治疗。
3. 产业链
上游CXO/CDMO是当前CGT产业链确定性最高的环节,新政下的合规制备需求正持续向具备成熟质量体系与规模化产能的头部平台集中。例如,和元生物2026年前三季度总营收2.07亿元,同比增长14.50%,其中CGT CDMO业务收入1.04亿元,并于2026年7月取得药品生产许可证,可承接商业化阶段CGT产品生产。
中游具备原创技术平台的自研产品企业头部效应持续强化,商业化兑现速度分化明显。传奇生物的西达基奥仑赛是我国首款在美国获批的自主研发CAR-T产品,已在全球20余个国家和地区上市,2026年前三季度累计销售额约19.64亿美元,同比增长47.4%;
行业出清与整合同步推进。在GMP合规成本提升、融资环境收紧的背景下,数十家中小CGT企业正在整合或低价转让管线,包括部分拥有临床阶段创新产品的项目,亟需地方产业平台配套支持与产业资本对接,避免优质技术或项目流失。
三、医院端和企业端互为条件,融合是必选题
818号令重构了医院与企业的角色关系。医院升级为合规主体与医疗数据主体,与企业互为支撑。
对比两组数据。
2026年6月8日-10月27日,中国生物技术发展中心发布的第1—14批附件《生物医学新技术临床研究备案完成项目清单》总计157项备案项目。在818号令施行初期(6-9月),备案项目以医院自行发起的IIT研究为主,企业发起占比仅占35%。
818号令实施5个月后,进入10月的4批(第11-14批,总计40项)最新备案中,企业发起占比快速攀升至60%。企业已成为备案项目的主要发起力量。
1. 医院端
医院在成果转化方面的核心价值,从过去的粗放式临床资源提供者,变为伦理与学术审查能力的合规体系、长期安全性随访的数据库、应用为导向的转化平台。
因此,在CGT领域,院端的核心定位是临床验证与转化,而不是复制企业产能。院端核心定位是临床验证与转化,而非复制企业产能,首先需要夯实质量体系、数据合规、长期随访等基础能力,与国际标准接轨。
尽管中国医学科学院血液病医院、四川大学华西医院等头部三甲医院已建成配套GMP制备平台与专属研究病区,但早期分别与中源协和、华西精准医学产业创新中心有限公司等企业深度合作。自建大规模GMP产线需要评估人才与预算支撑,与企业共建联合实验室、GMP中试基地是重要选项。
对于沿海、自贸区、跨境合作区,早期地方试点阶段的不规范收费模式已全部失去合法性,未来在合规基础上,依托地方政策配套与行业协作支撑,深圳、海口、琼海、南宁等先行区可利用国际多中心临床、真实世界数据等优势,加速落地标杆产品与特色应用场景。
2. 企业端
医院端合规主体地位的确立,本质上不是市场收缩,而是通道重构。创新动力在企业,合规通道在医院。
医院拿到了准入优势,却缺少产业化能力;企业握有技术与管线,需要医院的合规通道与真实世界数据。
企业需要主动对接头部及有专科特色的医院,成为临床转化合伙人与技术经理人,为医院CGT体系建设、人才培养与技术转化输出产业化能力;同时与医院合作开展备案制临床转化,缩短产品落地周期,通过医院网络积累真实世界数据,反哺药品注册审批。
产品方向上,锚定长期授权许可客户,布局自免、代谢、创伤修复等具备明确临床价值、可规模化的领域,建议避开CD19/BCMA 等同质化靶点,并关注“先锐计划”对已上市产品重大工艺变更的支持,优化管线排序与申报策略。
国际化方面,尽管CGT技术工艺平台列入禁止出口范围、通用型CGT全新靶点发现和验证技术列入限制出口范围,但不涉及所有权转让的对外授权许可仍可适用自动许可等便利措施,出海通道并未关闭。
院企协同的核心,是从项目对接走向机制共建。818号令后,三甲医院获得了CGT研发资源的绝对优势,但要满足个性化前沿医疗服务、带动区域医疗发展、融入全球医疗创新,必须进行深度资源协作,从单点合作发展为院企、医研企的长期绑定。
未来3—5年是CGT中心落地的关键窗口,核心不是中心挂牌数量,而是院企协同效率与真实世界数据沉淀能力。随着多组学转化深入、AI赋能研发生产,2025年818号令开启的新格局,即将跑出第一批选手。
附: 我国的CGT监管政策(2002-2026)
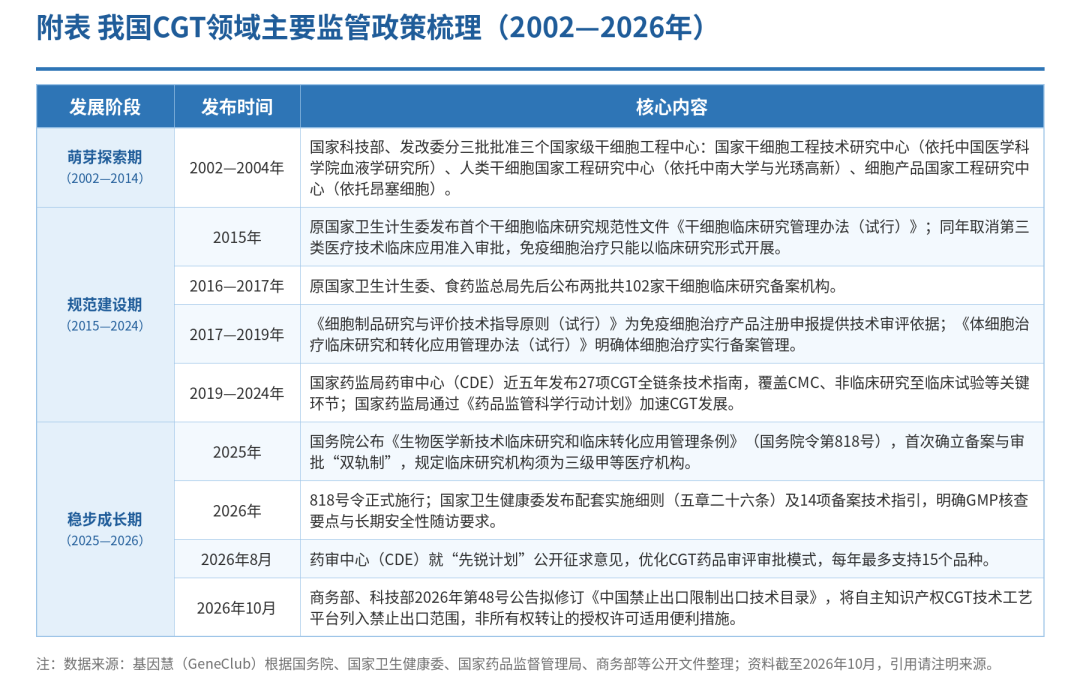
图:我国的CGT监管政策举例
(来源:基因慧汇总自公开信息)
< 正文完 >
< 文章首发于基因慧 >
注:如需更全面、更细颗粒度地了解国内外细胞与基因治疗技术、项目及终端客户,欢迎联系基因慧进行产业规划和行业研究。
扫码联系基因慧
(备注:单位-职务-姓名)
关联阅读:
【声明】基因慧秉持专业、赋能、中立立场,收集、分析及发布行业信息,推动生物产业融合发展。本文内容仅供研究参考,不构成临床诊疗建议、投融资决策或政策解释。因信息具有时效性,基因慧不对其完整性、准确性及更新及时性作出保证,亦不承担因使用本文产生的任何责任。文中信息不代表基因慧的观点。基因慧原创内容的知识产权归权利人所有。转载须经授权并注明来源。
关于基因慧
基因慧是一家生物产业咨询机构,2016年成立,为政府园区和企业提供产业规划、行业研究、投融资等服务。公司参与编制国家部委产业白皮书及行业标准,连续七年发布行业蓝皮书,获十余位院士作序,致力于推动生命科技普惠和生物产业融合。
☆国自然《中国精准医学2035发展战略》执笔
☆ 国发改《战略性新兴产业发展展望》执笔
☆ 中国遗传学会生物产业促进委员会委员
☆ 中国抗癌协会肿瘤标志专业委员会战略合作单位
☆ 广东省精准医学应用学会政策研究应用分会常委
☆ 深圳市科技专家库专家,连续七年发布行业蓝皮书
☆ 参与组织机构发布多项行业共识和团体标准
☆ 为多个省市级政府产业园区提供生物产业规划